今年前三季度,国际美妆在“微涨”和“下滑”中摇摆
营收分化,利润承压。
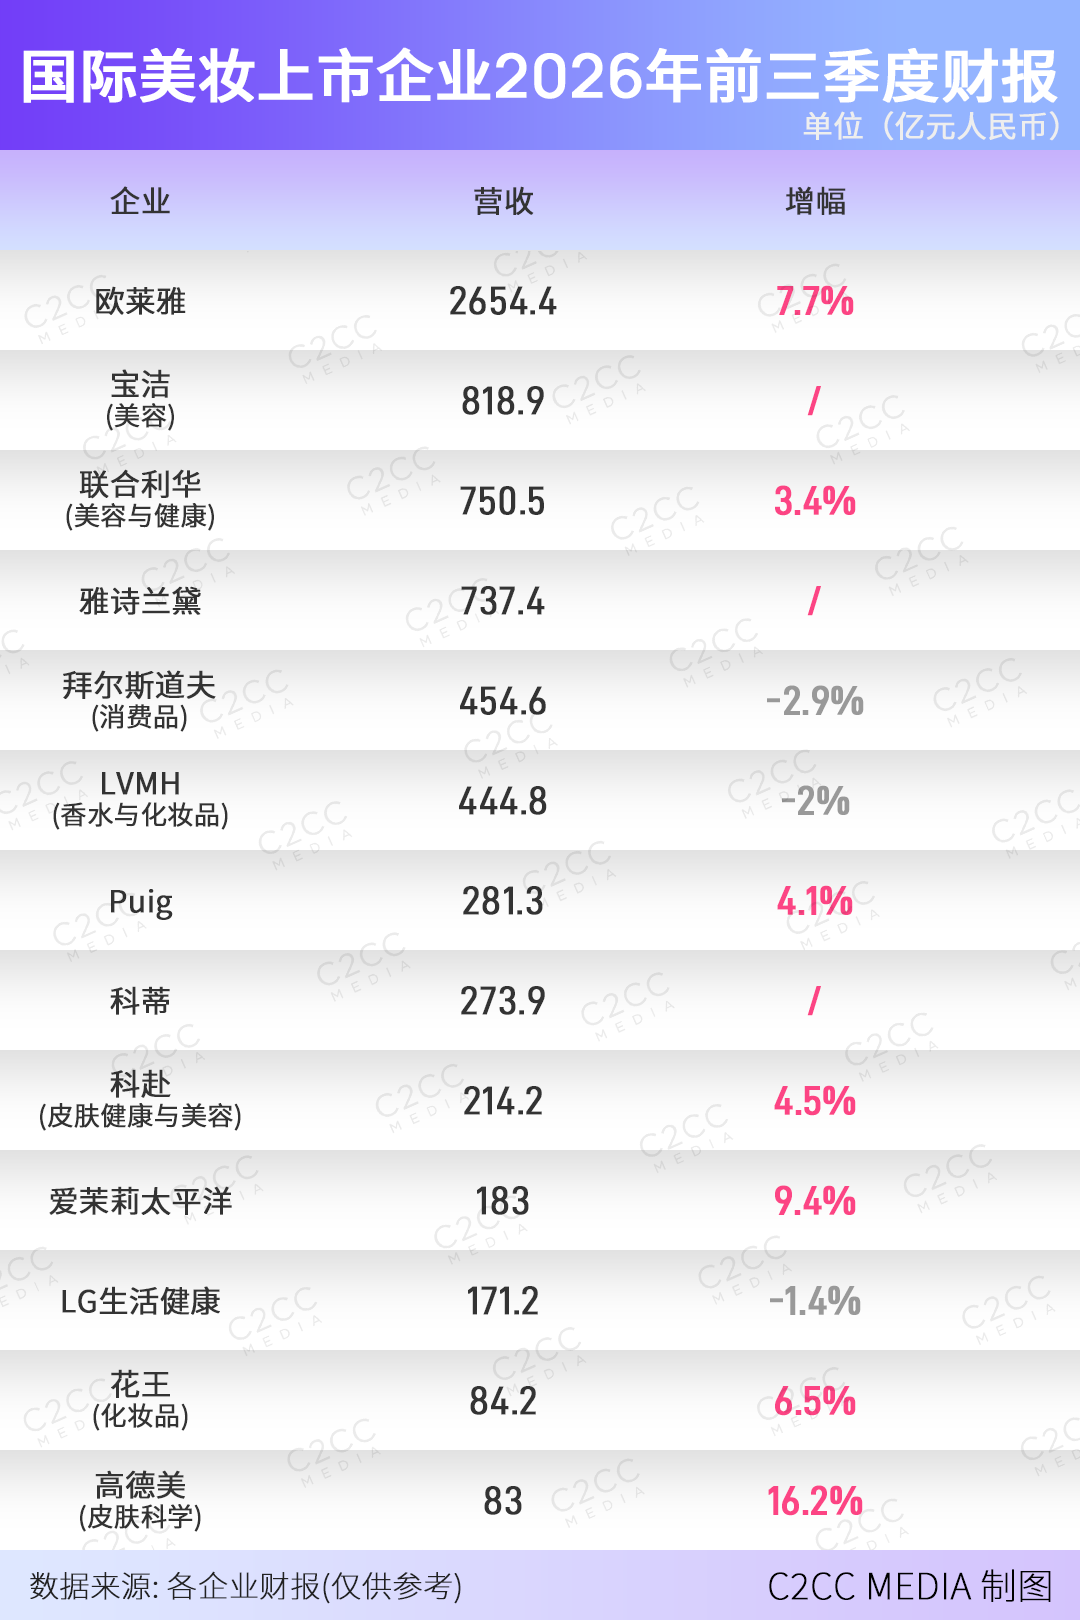
近期,国际美妆上市企业陆续发布2026年第三季度和前三季度的财报,在已披露的12家国际上市美妆企业中,今年前三季度仅有3家营收录得略微下滑,其余多数均保持着增长,相比前些年的“暴涨”,今年各大国际企业的增长均有所放缓,且利润承压。
看似向好的业绩中,背后反映出了全球美妆市场的复苏与任性,尤其是全球盘子靠中国市场的增长撑场面,这样的“剧本”在美妆圈今年看的太多了。
细看下来,这些增长亮眼的数据背后,支撑其增长的支柱正在发生改变,尤其是美妆巨头对于产品持续提价与高端美妆溢价的“杀手锏”正在松动。
同时,皮肤科学、香水香氛、高端美妆等高增长品类也在快速调整中,深刻重塑着美妆行业的增长逻辑。
今天,我们将结合数十家已公布的国际上市美妆企业的财报数据,分析纯过日子时代的当下,全球美妆市场的暗流涌动。
(注:部分企业只统计美妆相关业务,另有资生堂、高丝等美妆企业暂未发布财报,另被统计的企业营收增幅均为报告口径。)
增长放缓,利润承压
用价格换销量,用节约费用换利润率
整体来看,在榜单统计的数十家国际上市美妆企业Q3财报中,仅有拜尔斯道夫(消费品)、LVMH(香水与化妆品)、科蒂和LG生活健康的美妆相关业绩呈下滑态势,其余均保持着不同程度的增长,但类似往年高增长的现状已不复存在,多数企业的营收增长以个位数微涨收官。
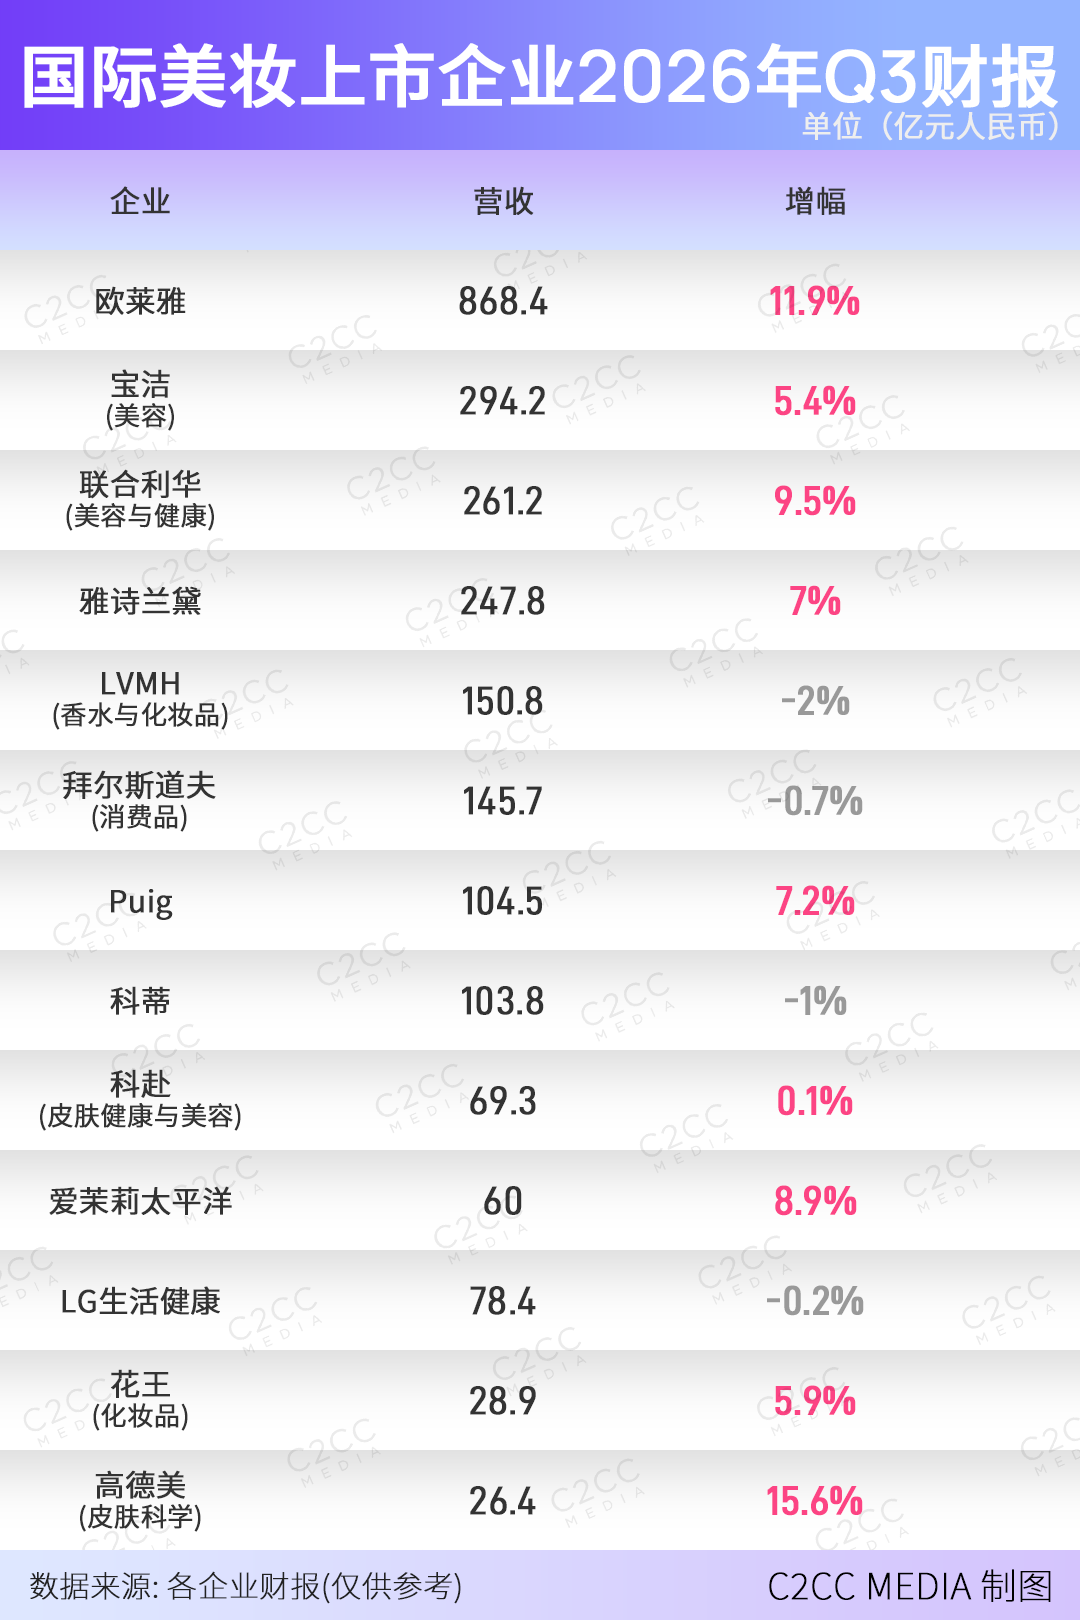
其中,高德美(皮肤科学部门)以15.6%的增速一骑绝尘;欧莱雅同比增长11.9%,显著跑赢约5%的全球美妆市场大盘;雅诗兰黛净销售额增长7%,高于预期的4.3%;宝洁(美容业务)有机增长5.4%,联合利华(美容与健康业务)销售额同比增长9.5%。
结合财报披露的更多数据不难发现,一众国际上市美妆的营收增长质量正不断改善,尤其是曾经依靠涨价策略推动的业绩增长,正逐步向真实的市场需求驱动切换。
最为典型的企业如宝洁(整个集团),第三季度实现净销售额232.76亿美元,较上年同期的223.86亿美元增长4%,其中销量贡献了2.4个百分点,有利产品组合贡献1.1个百分点,定价仅贡献0.4个百分点。这意味着宝洁业绩的增长引擎已从过去两年的提价主导实质性切换回销量主导。
但代价同样清晰,商品成本增加了140个基点,产品再投资又损失140个基点,以及不利组合50个基点及其他项目10个基点的拖累,导致当期的核心毛利率下滑150个基点,核心营业利润率下滑80个基点,净利润微降0.4%至47.31亿美元。
面对净利润不升反降的局面,宝洁首席财务官Andre Schulten在电话会中明确表示,行业普遍在提价,因为没有任何办法在不提价的情况下消化这一量级的商品成本压力。
雅诗兰黛是唯一在利润端显著改善的巨头,Q3营业利润暴增141%至4.08亿美元,营业利润率从7.3%跃升至12.1%,上升480个基点。但这一改善很大程度上来自“利润恢复与增长计划”的费用节约,抵消了通货膨胀带来的负面影响,而非单纯的增长杠杆。
雅诗兰黛在财报中提及,“利润恢复与增长计划”的实施,集团实现了采购成本降低、开支优化以及生产效率提升,同时重组及其他费用也同比减少了4500万美元。
同样在提价与销量间找平衡的联合利华,Q3基础价格增长从上半年的0.6%加速至2.3%,同时销量也增长了2.9%,家居护理业务甚至实现了“提价3.6%+销量增长5.4%”的完美组合。CEO Fernando Fernandez对此明确表示,“此前利用了对冲措施,但目前的定价水平显然不足以完全抵消通胀”,Q4提价幅度将超过Q3,2027年定价水平将高于2026年。
可以预见的是,美妆巨头们的增长质量正从根源上发生改变,用价格换销量、用节约费用换利润率的已成为行业的共性选择。与此同时,宝洁和联合利华的也释放出另一个信号,在成本端刚性上涨的大背景下,提价仍是企业的必选项,但在这之中,如何平衡提价与销量的关系,成为一众企业业绩增长的关键之一。
皮肤科学是“增长引擎”
香水则是“利润保障”
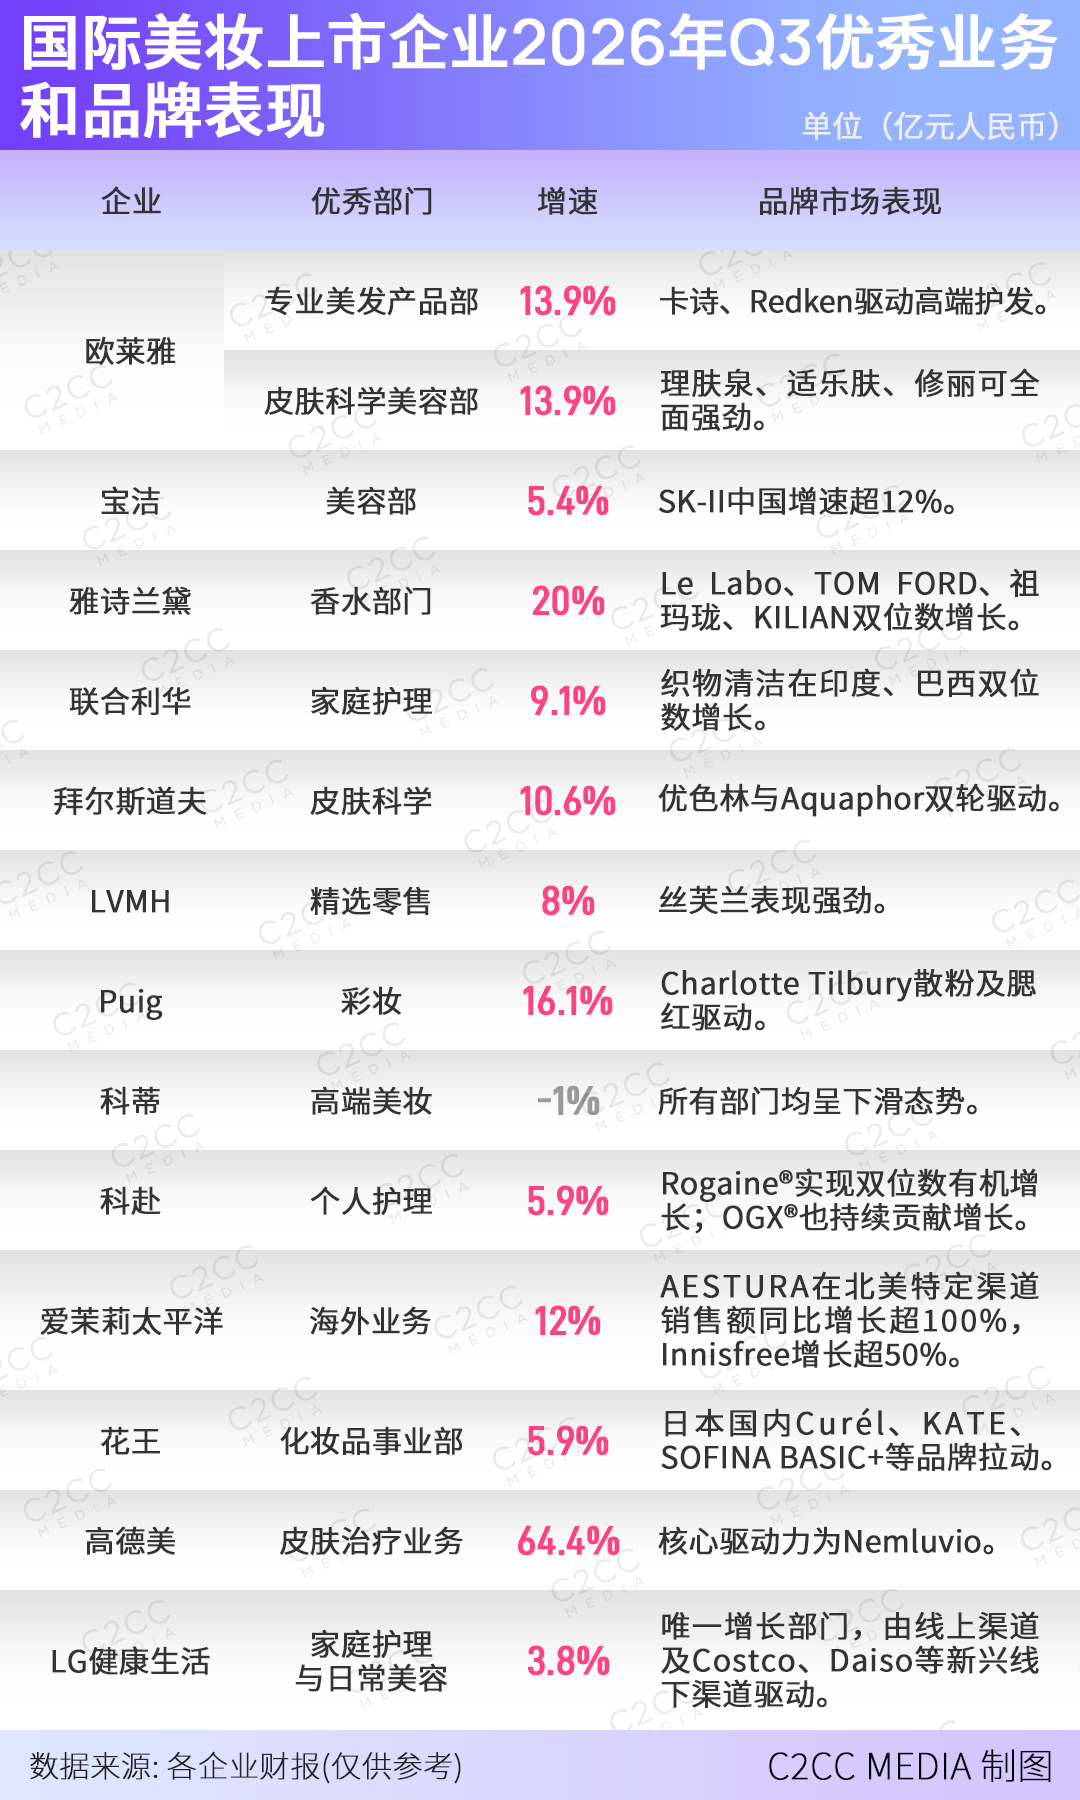
从各家企业的部门营收来看,皮肤科学和香水仍是Q3季度尤为值得关注的两大品类,前者成为企业最强的增长引擎,后者则支撑起了企业的大部分利润。
可以确定的是,皮肤科学是当前美妆行业唯一具有系统性增长确定性的品类。
高德美三大业务全线双位数增长,其中专业护肤业务净销售同比增长15.6%至3.96亿美元,核心品牌丝塔芙成为增长主力,Alastin实现美国、国际市场双区域双位数增长;
拜尔斯道夫旗下皮肤科学业务期内实现有机增长10.6%至4.01亿欧元,优色林Eucerin和Aquaphor成为第一增长引擎;
欧莱雅皮肤科学美容部,在北亚所有主要品牌均实现两位数增长,理肤泉、适乐肤、修丽可全面强劲;
Puig旗下药妆品牌Uriage,在Q3实现双位数增长,与其高端护肤的持平态势形成鲜明对比;
爱茉莉太平洋旗下韩国皮肤药妆品牌AESTURA(瑷丝特兰),在北美实现三位数增长。
这一赛道的强势崛起并非偶然,背后是消费者健康意识升级、功效护肤需求爆发与医美市场扩容等多重因素共振的结果。当消费者的购买决策趋于谨慎时,这类具备功效可验证、医生或专业渠道背书、定价权不完全依赖品牌叙事的产品,反而凭借其“确定性”成为溢价来源。
与皮肤科学的高增长形成对照,香水品类虽增速相对平缓,却凭借高毛利、低营销依赖与稳定的复购表现,成为企业利润的重要支柱。
其中雅诗兰黛的香水品类,就实现了20%的有机增长(8.61亿美元)和93%的营业利润增长(1.66亿美元),使其成为集团利润率修复的最大贡献者,旗下Le Labo、TOM FORD、祖玛珑、KILIAN全部双位数增长。
LVMH旗下香水和化妆品业务第三季度同比有机增长1%至20.08亿欧元,迪奥的Sauvage Extrait、J'adore Intense等新品支撑了香化业务的稳定,娇兰也实现显著增长。
欧莱雅明确将香水列为增长最快的细分赛道,并指出其更高的毛利水平正在改善利润率结构,期内高档化妆品部门实现营收增长7%至41.77亿欧元,香氛是主要增长引擎;
Puig的香水与时装部门是其最大业务板块,期内实现营收增长3.9%至9.86亿欧元,小众香水Byredo、阿蒂仙、潘海利根实现两位数增长。
在美妆行业整体需求偏弱的背景下,香水以“非必需但高毛利”的属性,成为企业维持盈利质量的关键缓冲垫。
值得一提的是,第三季度部分企业彩妆板块的表现,同样亮眼,虽并未成为增长主线,但诸如Puig彩妆品类Q3可比增长16.1%,Charlotte Tilbury的Airbrush系列是核心驱动力,以及欧莱雅高端彩妆、雅诗兰黛旗下M·A·C与Tom Ford Beauty部分系列的表现,均显现出了彩妆作为“情绪价值载体”的韧性。
新兴市场增长提速,
中国市场的增长逻辑变了
在区域市场,国际上市美妆企业的营收分化同样剧烈,甚至能从各个市场的营收情况,窥探企业未来的战略发展重心。
从整体来看,印度、东南亚、拉美等新兴市场,成为当期增量的基本盘,尤其是印度市场,凭借着巨大的消费人口和消费潜力,成为各大美妆集团的必争新兴市场。第三季度,欧莱雅成功收购印度本土DTC品牌、联合利华Beauty & Wellbeing在印度实现双位数增长。(点击阅读:高奢集体南下,印度是美妆全球化的最后一块肥肉?)
与此同时,北美作为成熟的消费市场,进一步为企业的营收增长提供支撑。高德美美国市场Q3营收增长40.1%至7.55亿美元,是其最大且增速最快的区域;
拜尔斯道夫北美以5%的增速领跑其他区域,第三季度该地区实现2.42亿欧元的营收;
爱茉莉太平洋北美销售额同比增长57%,旗下品牌AESTURA增长超100%,是其海外增长的最大引擎;
LG生活健康剔除雅芳出售影响后,北美实际增长约5%,Dr.Groot在Sephora等渠道持续拓展;
雅诗兰黛各区域均实现稳健增长,而北美市场是集团业绩的基本盘。
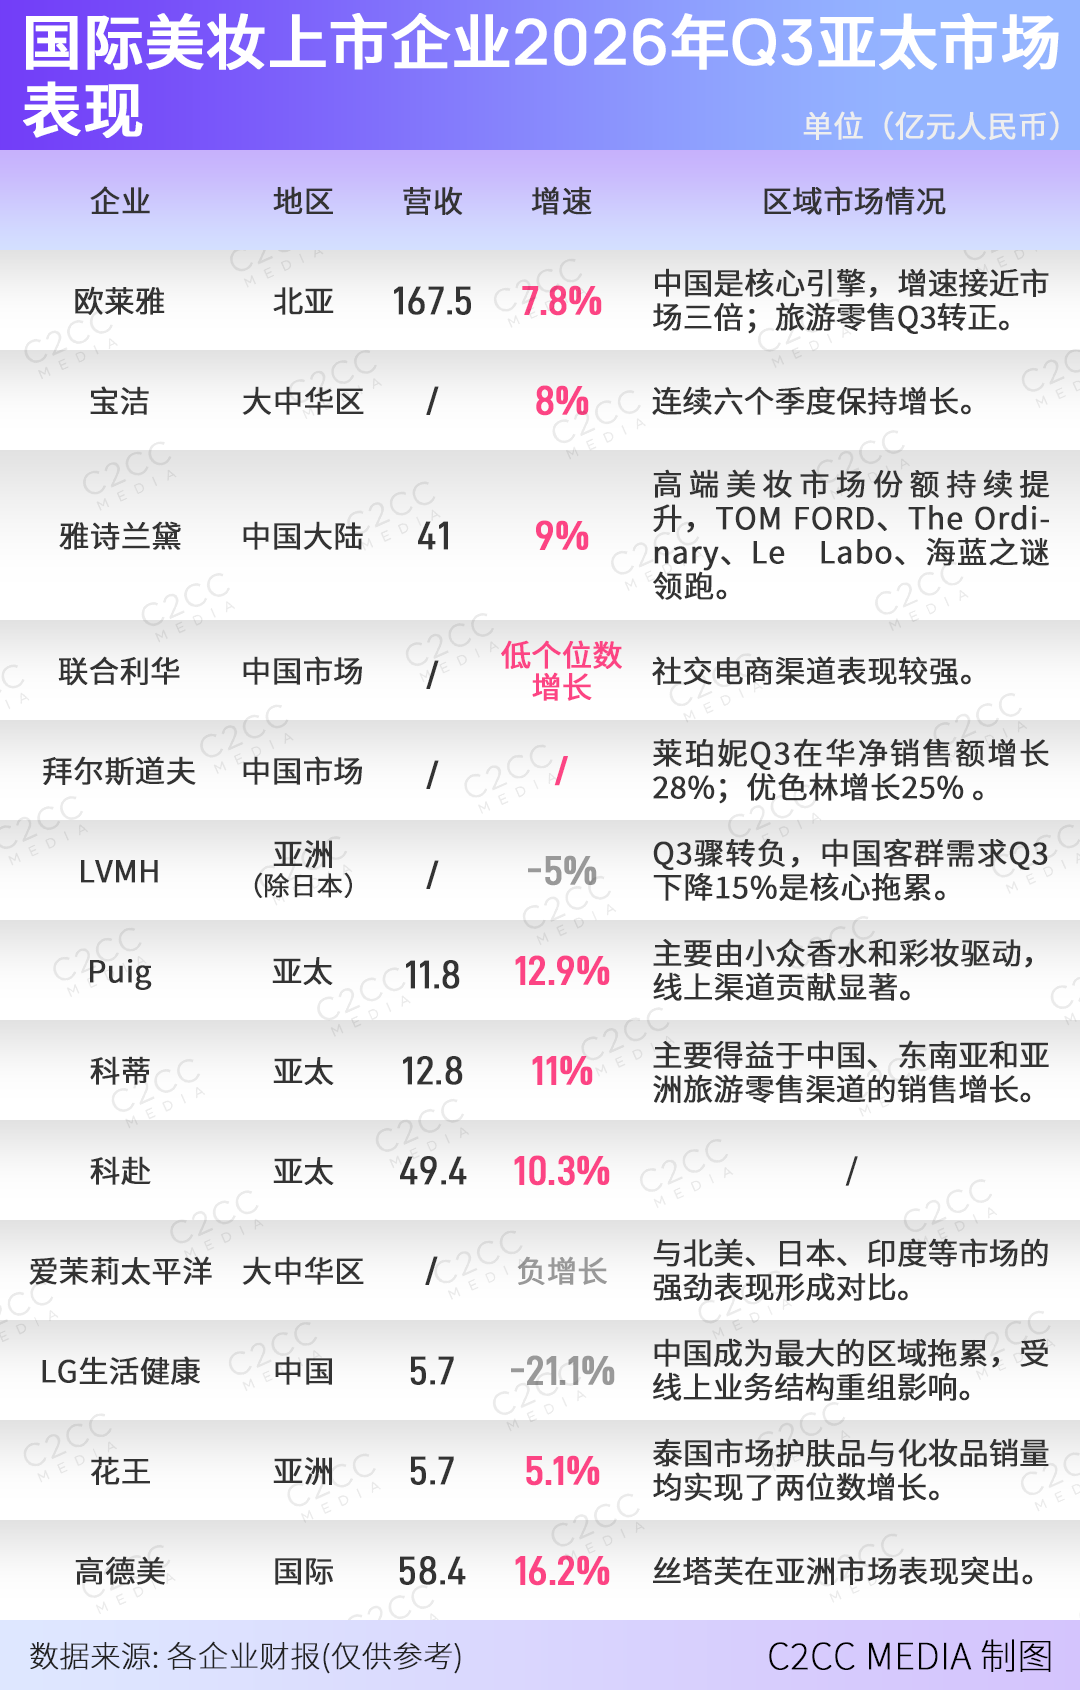
在这之中,作为全球第二大美妆市场,中国市场的角色发生了彻底改变,不再是此前多数企业依赖的“普涨型增长引擎”,而是进入了细分品类分化、渠道结构重构的全新阶段。
细看财报可以发现,巨头们在中国市场仍能保持增长,关键在于企业差异化优势的凸显。一如欧莱雅北亚区Q3可比增长7.8%,较前三季度累计5.5%明显提速,高档化妆品部在中国保持低双位数增长,赫莲娜双位数扩张,修丽可势头强劲,旅游零售Q3营收转正。
宝洁大中华区有机增长8%,连续六个季度增长。但CFO Andre Schulten的拆解揭示了增长的真实构成,帮宝适在中国增长近50%,部分源于竞品纸尿裤风波带来的短期份额转移,剔除该影响后,中国市场增速约为5%。SK-II增速超12%,但宝洁美容板块整体护肤品类在全球范围内“同比持平”,大中华区护肤销量仍在拖累。
雅诗兰黛同样在第三季度交出来一份堪称完美的成绩单,期内中国市场净销售额增长12%,有机增长7%,连续第四个季度跑赢高端美妆市场,11个品牌零售额增长,6个双位数增长。
在成绩单的另一端,LG生活健康中国区Q3暴跌21.1%,成为集团最大的区域拖累;拜尔斯道夫的妮维雅在中国面临本土和韩妆品牌的持续挤压,导致品牌持续失血,拖累集团整体业绩;LVMH集团甚至明确将中国客群需求下降列为其香化业务增长乏力的关键因素。
由此可见,中国市场的大盘仍在增长,但增长的“含金量”在变化。国际美妆企业在华的竞争逻辑已从“品牌光环驱动”转向“精准场景适配”,依赖传统大众渠道的品牌持续被本土高性价比品牌分流,而聚焦功效护肤、高端香氛等细分赛道的品牌则能凭借专业背书与差异化定位站稳脚跟。
这种分化也进一步推动企业调整在华策略,从全面铺开的渠道扩张转向聚焦高毛利、高确定性品类的精细化运营。
所有企业都在做“减法”,
但降本并不意味着“收缩”
相比于业绩的持续下滑,当下国际巨头更倾向于“刮骨疗毒”的方式,通过战略层面的“收缩与聚焦”,针对自身企业的情况“对症下药”,构建起核心技术壁垒,而非依赖短期策略性动作维持业绩表现。
从第三季度财报的管理层表态与战略动作来看,国际美妆巨头的“减法”已覆盖到品类、渠道、区域组织的全链路,但这一“减法”的本质,是资源向高确定性赛道倾斜的结构性优化,而非规模性收缩。
如联合利华的改革逻辑是拆分与提价并行,一方面加速推进旗下食品业务与McCormick的合并,另一方面将有限的资源集中到HPC(个人护理与美容健康)这个增长更确定、利润率更可控的板块,同时用提价和生产力节约对冲成本。
宝洁选择用“创新定价”替代“单纯提价”,CFO在财报后的电话会议上明确表示,在商品成本压力下,宝洁不会“单纯为了捍卫利润率而提价”,而是“带着创新去定价”——产品性能、包装、沟通和零售执行的平衡是提价能够被消费者接受的前提。
根据宝洁公布的财报,第三季度SG&A(一般和管理费用)占比下降90个基点至24.3%,生产力节约250个基点,但这些节约被商品成本和产品再投资抵消,净效果是利润率收缩。
而雅诗兰黛是为数不多已享受到改革收益的企业,其Q3营业利润暴增141%,很大程度上是“利润修复与增长计划(PRGP)”费用节约的集中释放。
但更值得关注的是雅诗兰黛利润结构的变化,当季香水品类利润增长93%,护肤利润增长40%,彩妆扭亏为盈。这意味着PRGP节约下来的钱正在被有选择地再投资到高增长品类和区域。
另一个值得关注的企业是Puig,其正通过收购补齐业务上的短板。9月,Puig宣布以9亿欧元现金收购ISDIN剩余50%股权,加码药妆赛道。如今回头来看,Puig的彩妆和香水已经足够强,但护肤是明显短板,而药妆正是当下护肤板块中增长最快的细分。
于是乎,Puig的改革“减法”,最终落在了“买增长”上,而非“省增长”。
综上所述,重新配置增长资源,正成为国际美妆巨头应对行业结构性转折的核心共识。这一系列动作也折射出全球美妆行业已步入存量竞争的全新阶段。结合第三季度的财报数据与战略布局不难判断,未来的市场份额将进一步向聚焦高确定性赛道、具备成本管控与创新投入平衡能力的企业集中。
写在最后:
于国际美妆企业而言,降本已经不再是答案,降本之后把钱投向哪里,才是这一轮分化的真正分水岭。
当提价的空间收窄、高端护肤的溢价松动、中国市场的增长变得颗粒度更细,正如2026年第三季度财报所揭示的,或许不是谁在这个季度赢了,而是下一轮竞争的规则已经改写:增长的质量,利润的提升,正在取代增长的速度,成为衡量美妆巨头的新标尺。
免责声明
本网刊发或转载各类资讯,是出于传递更多信息之目的,并不以赢利为目的,也不意味着赞同其观点或证实其内容的真实性。
C2CC历来重视版权等知识产权保护,如本网转载之部分资讯、稿件涉及版权等问题,请作者在本网发布该文两周内速来电或来函与我们联系,C2CC会及时处理。
凡本网原创稿件,版权归本网所有,并遵循CC创作共用约定。其他媒体(包括网络媒体和传统媒体)转载C2CC原创稿件时须在明显位置注明信息来源:C2CC中国化妆品网。