营收近37亿!国货上市企业TOP3,水羊却最不赚钱?
盈利质量堪忧。
近日,水羊股份披露了2026年第三季度报告。
财报显示,今年前三季度营收36.68亿元,同比增长7.58%;归母净利润1.01亿元,同比下降25.77%;扣非归母净利润0.99亿元,同比下降24.61%。
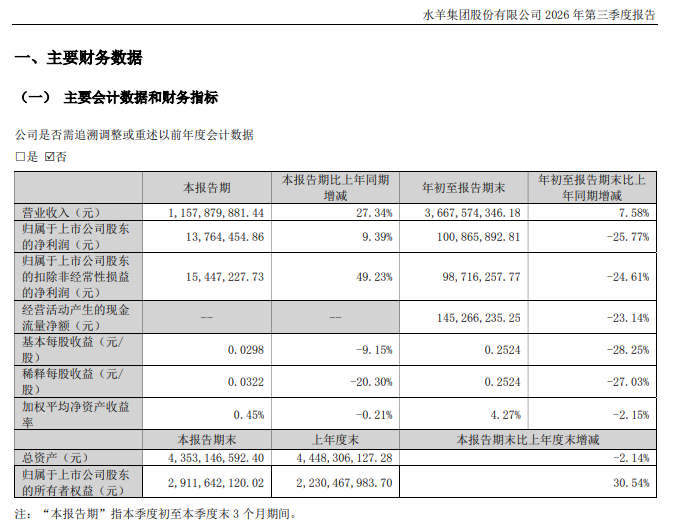
其中,第三季度实现营收11.58亿元,同比增长27.34%,环比下降11.75%;归母净利润1376.45万元,同比增长9.39%,环比下降73.73%;扣非净利润1544.72万元,同比增长49.23%,环比下降67.79% 。
值得注意的是,其前三季度经营活动产生的现金流量净额仅为1.45亿元,较2025全年的5.71亿元大幅度下降,造血能力严重减弱。
2025年的高增长余温未散,2026年前三季度便遭利润双杀,经营现金流同步缩水。水羊股份苦心推进的从“电商公司”向“全球高奢美妆集团”转型的战略,在增收不增利、现金流承压的财务数据面前,成色几何或面临市场的重新审视。
前三季度营收超36亿,净利润仅1亿
起家于“淘品牌”御泥坊,水羊股份曾尽享电商红利。2020年至2021年,凭借代理业务的高速扩张,公司营收一举突破50亿元大关。
然而,传统代理业务毛利率偏低、品牌忠诚度薄弱的致命短板逐渐暴露,水羊股份被迫启动高端化转型,由此步入长达三年的“战略调整阵痛期”。期间,公司年营收从50.1亿元的高点滑落至42.37亿元,连续三年负增长;归母净利润更是剧烈波动,在2024年同比大幅下滑62.63%。
2024年10月,水羊股份正式宣布转型为一家初步全球化的高奢美妆品牌管理公司,持续推进“自主品牌为核心、双业务驱动”战略。2025年,其打出一场漂亮的“翻身仗”:全年实现营业收入49.77亿元,同比大增17.47%;归母净利润1.48亿元,同比增长34.92%。
拉长视线至近五年前三季度业绩,水羊股份的营收也仅在2024年同期出现下滑,其余年份均保持增长。2026年前三季度,营收进一步攀升至36.68亿元,创下近五年同期新高。
但是,营收放量并未扭转利润端的颓势:今年前三季度归母净利润仅为1.01亿元,较上年同期的1.36亿元下滑25.77%。反观2022年、2023年前三季度,彼时营收均在33亿元左右,归母净利润却分别达到1.19亿元和1.80亿元。规模扩张与利润收缩的鲜明反差,折射出高端化转型的代价远未兑现。
将水羊股份今年前三季度的盈利表现置于同期国货美妆上市企业中横向对比,其排名亦处于末位。
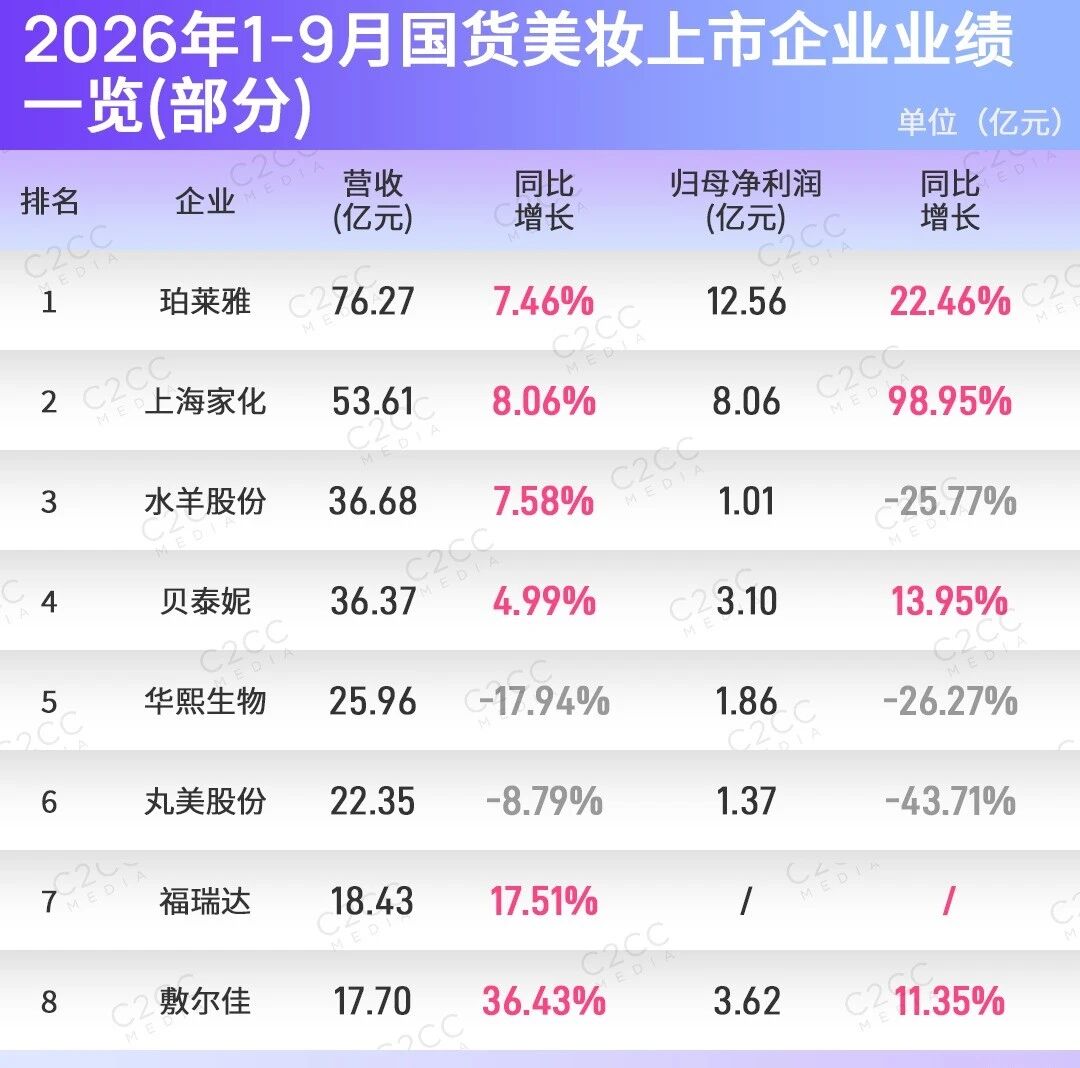
2026年1-9月,珀莱雅归母净利润第一,达12.56亿元;上海家化次之,为8.06亿元;敷尔佳以3.62亿元位列第三。其中,上海家化期内净利润增速最快,同比大增98.95%。相较之下,水羊股份的盈利表现逆势下沉,增长质量堪忧。
事实上,这种“增收不增利”的颓势早在今年上半年便已显现。2026年半年报显示,水羊股份上半年营收25.10亿元,同比仅微增0.40%;归母净利润0.87亿元,同比下降29.36%;扣非归母净利润0.83亿元,同比下降30.95%。
因此,即便第三季度实现营收与净利润的双增,也难抵上半年的整体疲态,前三季度盈利依然深陷负增长区间。
这种盈利端的压力,在资本端得到了更直观的映射。
2026年前三季度,水羊股份加权平均净资产收益率(ROE)仅为4.27%,同比下降2.15个百分点;投入资本回报率(ROIC)低至3.25%,较上年同期下降1.2个百分点。
从净利润下滑到ROE、ROIC双双探底,水羊股份的高端化转型正面临从“增收不增利”向“高投入低回报”演变的效率拷问。
销售费用超19亿,盈利质量再度承压
按业务板块划分,水羊股份旗下拥有自有品牌与代运营品牌(CP品牌)两大业务,其中自有品牌矩阵涵盖伊菲丹、御泥坊、大水滴、小迷糊等知名品牌,已形成覆盖护肤、彩妆、个护、香水等多品类的品牌矩阵。
此次三季报虽未披露各品牌相关具体数据,但回顾2026半年报可以看到,自有品牌实现营收11.48亿元,同比增长10.55%,占比45.75%,毛利率达78.81%。不过,10.55% 的增速相较2025年27% 的高增长已明显降档,品牌结构在变好,增长斜率却在变缓。
品牌营收增长的背后,是大手笔的“花钱”。据此前财报显示,2026上半年其销售费用为13.28亿元,同比增长8.55%。
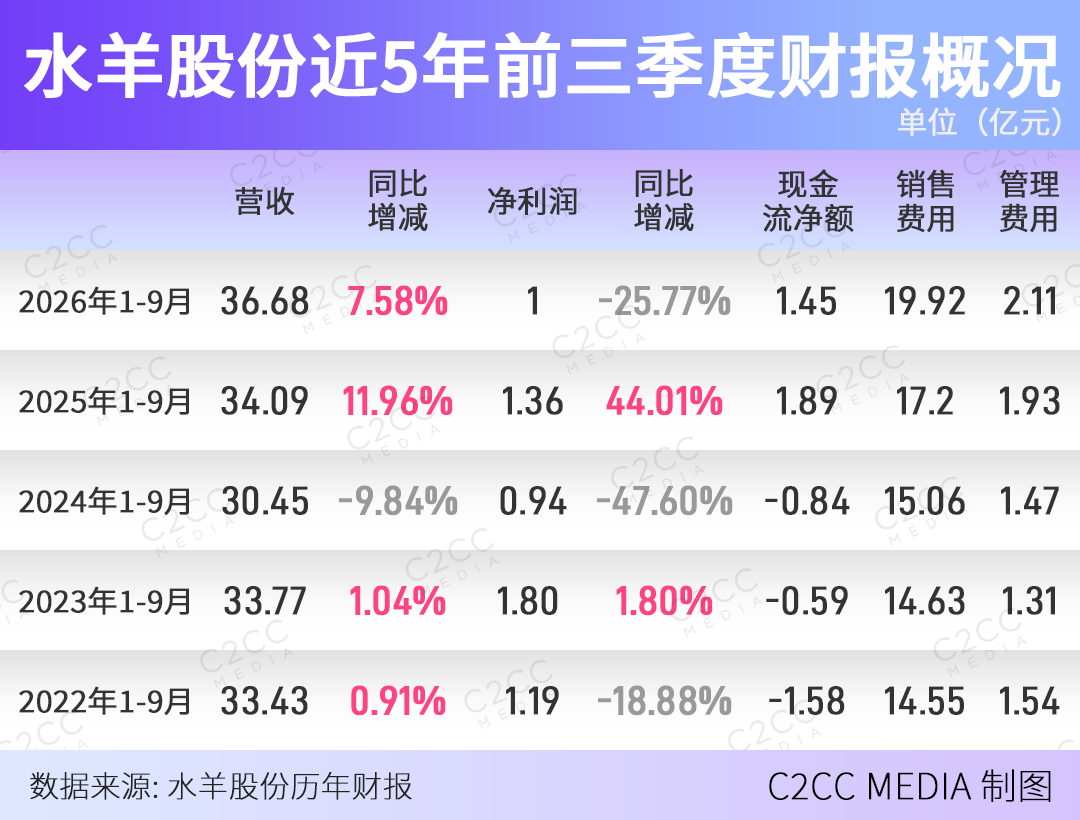
从更长周期来看,其近5年前三季度的销售费用连年攀升,从2022年的14.55亿元,增至今年同期的19.92亿元,同比2025年的17.20亿增长了15.8%,远高于7.58%的营收增速,销售费用率同样高达54.3%,高于行业均值。
一般来讲,销售费用包含品牌建设、渠道推广等不同性质的投入。水羊股份在今年半年报中将业绩波动归因于“聚焦高端品牌的品牌建设、调整优化 CP 品牌矩阵”。
从投入去向看,这笔钱主要流向高端线:法国高奢护肤品牌EDB(伊菲丹)、法国高端院线修护品牌 PA(PierAuge)、美国奢华科学功效护肤品牌 RéVive(RV)、高端彩妆品牌 VAA,以及英国高端男士理容品牌 H&B。这些品牌的共性是高客单、高内容密度、重心智建设——也就意味着投放前置、回报后置。
可是,线上主力投放渠道的承接能力正在走弱。
水羊股份第三方销售平台主要集中于淘系和抖音。上半年,其抖音平台营收8.41 亿元,同比下滑 15.67%,期末网店 83 家;淘系平台营收 5.98 亿元,同比仅微增 0.56%,期内关闭网店 67 家。
投放强度上行、渠道收入下行、网店数量收缩——三条曲线方向相反,说明费用投入与渠道产出之间出现了错位。
费用端的压力还不止于销售端。2026 年前三季度,其管理费用 2.11 亿元,同比增长 9.65%。销售与管理费用同步抬升,直接挤压了经营现金流:前三季度经营活动现金流量净额仅1.45 亿元,同比下滑 23.14%。意味着,其创现能力明显不足。
值得肯定的是,水羊股份对研发的持续投入。财报显示,水羊股份在今年前三季度的研发费用累计达7909.84万元,同比增长5.55%。
对一家处于转型阵痛期的企业而言,阶段性加大营销投入,逻辑上说得通。但市场真正要观察的是,真金白银的投放能否转化为品牌资产、用户复购以及持续走低的边际获客成本。对水羊股份而言,接下来如何修复盈利质量尤为重要。
免责声明
本网刊发或转载各类资讯,是出于传递更多信息之目的,并不以赢利为目的,也不意味着赞同其观点或证实其内容的真实性。
C2CC历来重视版权等知识产权保护,如本网转载之部分资讯、稿件涉及版权等问题,请作者在本网发布该文两周内速来电或来函与我们联系,C2CC会及时处理。
凡本网原创稿件,版权归本网所有,并遵循CC创作共用约定。其他媒体(包括网络媒体和传统媒体)转载C2CC原创稿件时须在明显位置注明信息来源:C2CC中国化妆品网。