卖了36亿+!贝泰妮9个月净利润涨了
盈利质量修复。
今年以来,头部国货与中小品牌普遍承压。流量红利见顶、行业内卷加剧,尾部品牌加速出清,市场格局愈发分化。
10月26日晚间,云南贝泰妮生物科技集团股份有限公司(以下简称:贝泰妮;股票代码:300957)发布了2026年第三季度业绩报告。
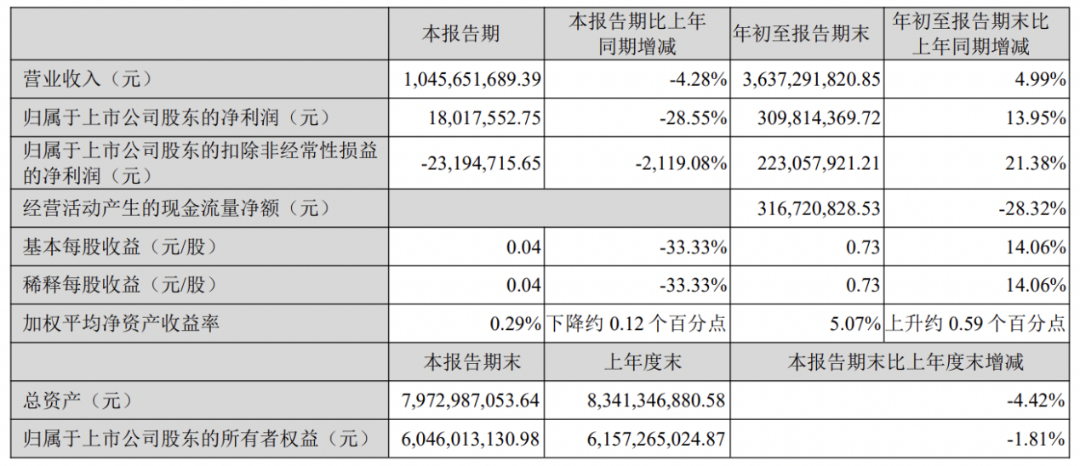
报告期内,贝泰妮实现营收10.46亿元,同比微跌;净利润为0.18亿元,同比下滑。最新单季业绩虽有所承压,但从贝泰妮今年前三季度整体表现来看,营收36.37亿元,同比增长4.99%;净利润3.1亿元,同比上涨13.95%。
有市场分析指出,在化妆品行业整体增速放缓、存量竞争加剧的背景下,贝泰妮前三季度利润增速显著跑赢营收增速,主业盈利质量持续修复的态势得到进一步确认。
盈利质量修复,前三季度净利双位数增长
对于第三季度单季业绩波动的原因贝泰妮虽未在财报中直接披露,但结合行业环境与财务数据来看,或与宏观消费预期偏弱、线下渠道整体承压等外部因素有关,同时也受到四季度大促前营销前置投入的影响。
从更长周期看,今年前三季度贝泰妮延续了上半年的增长态势。
2026年上半年,公司实现营收25.92亿元,同比增长9.27%;归母净利润2.92亿元,同比增长18.3%;扣非净利润2.46亿元,同比增长34.85%。在二季度业绩的强势拉动下,前三季度归母净利润录得双位数增幅,整体经营呈稳步修复态势。
将时间线进一步拉长,贝泰妮2021年上市首年营收便跻身40亿元阵营,次年突破50亿元,此后公司营收长期稳定在50亿元以上。在经历2024年、2025年连续两年利润回落之后,2026年前三季度归母净利润重回双位数增长,且前三季度累计利润跑赢营收,这意味着公司经营基本面已完成结构性筑底,内生盈利质量正处于持续修复的通道中。
财务质量方面,截至2026年9月末,贝泰妮存货较年初增长43.42%至7.58亿元,预付款项较年初增长77.47%至1.57亿元,主要系公司为匹配第四季度大促及新品上市所做的供应链储备。同期,贝泰妮销售商品收到现金42.17亿元,收现比达115.93%,在复杂市场环境下仍保持了较好的终端回款质量。
品牌矩阵发力,打通“妆械联合”全链路闭环
在盈利质量修复的背后,贝泰妮多品牌矩阵正成为公司抵御行业波动的关键支撑。
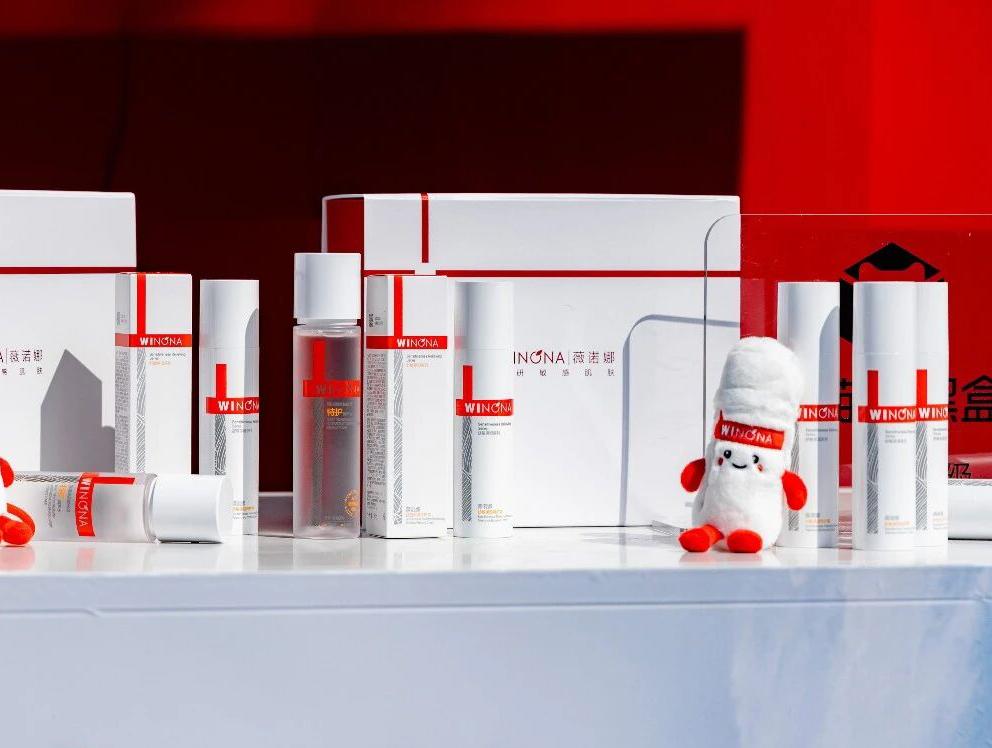
以主品牌薇诺娜为核心,贝泰妮已构建起覆盖多人群、多价格带的品牌矩阵:面向婴童的薇诺娜宝贝、主打高端院线的瑷科缦、专业祛痘的贝芙汀,叠加2023年收购的彩妆品牌姬芮(Za)、植物护肤品牌泊美,以及2025年纳入版图的家用射频美容仪品牌初普(Tripollar),品牌生态日益完善。
从业务划分来看,公司主要涵盖护肤品、彩妆和医疗器械三大板块,其中护肤品仍是营收绝对主力。尽管最新三季报未披露各品类营收数据,但今年上半年护肤品实现营收22.77亿元,占比超88%,主力地位依然稳固。
分品牌看,上半年薇诺娜宝贝实现销售额1.69亿元,同比增长54%,在婴童功效护肤赛道中的先发优势持续扩大;瑷科缦销售额同比增长46%至7514.83万元;姬芮贡献营收2.59亿元,同比增长22.48%;初普实现营收4123.92万元,全年有望突破1亿元。子品牌集体提速,合力构筑第二增长曲线。
与此同时,主品牌薇诺娜仍是压舱石,上半年贡献营收19.99亿元,同比增长2.54%。下半年以来,薇诺娜在渠道与品牌层面持续加码。
8月,相继发布“妆械联合”进阶战略与“2345增长战略”,推动传统OTC药房从“产品销售”向“皮肤健康管理服务”转型。据品牌披露,薇诺娜已覆盖全国14万余家连锁药房终端门店,深度合作600余家连锁药房。
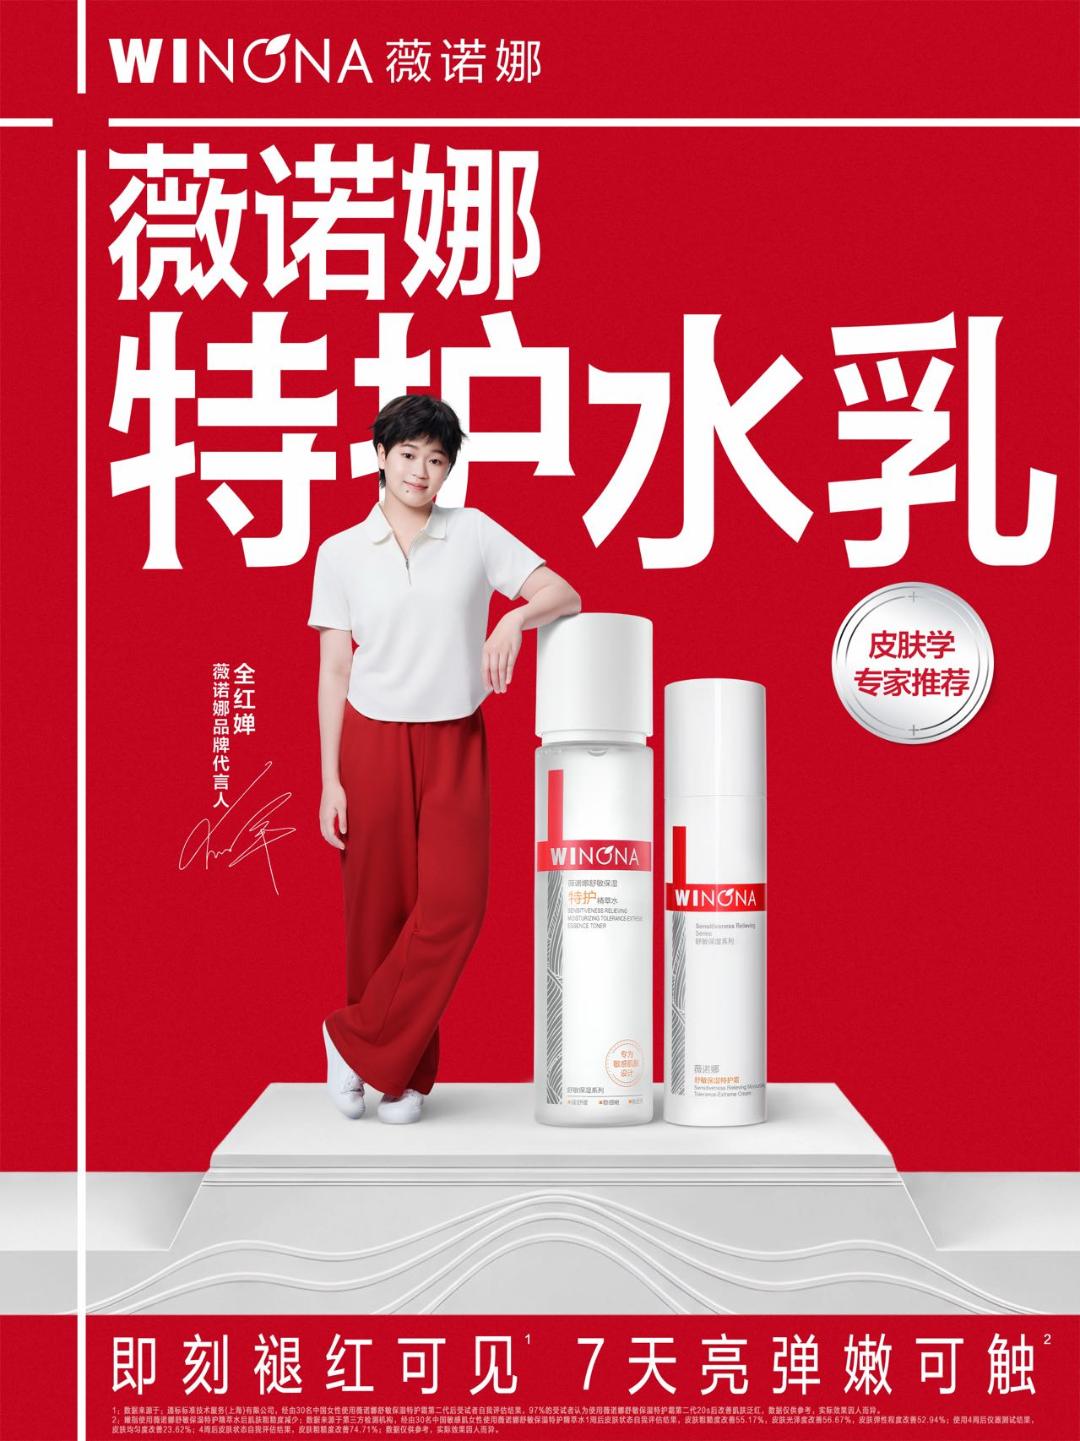
产品与营销层面,薇诺娜8月全新升级“薇诺娜特护神奇水”;10月官宣品牌代言人全红婵,并同步发布薇诺娜特护水乳新品,敏感肌专业心智持续强化。
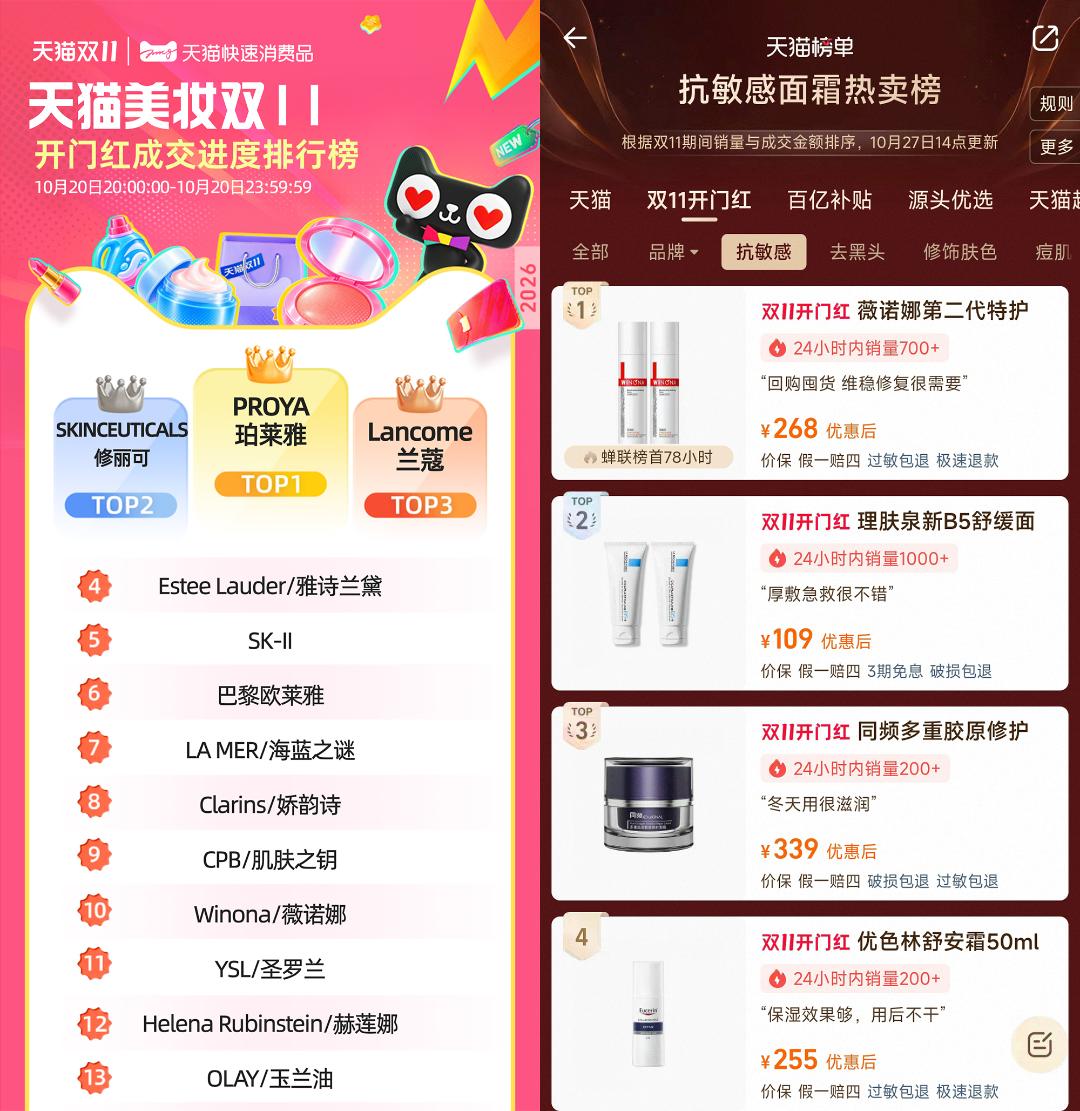
市场反响同样积极:今年天猫美妆双11开售首日四小时成交榜单中,薇诺娜进入TOP10,旗下明星产品薇诺娜第二代特护霜,截至发稿位列双11期间天猫抗敏感面霜热卖榜TOP1。
医疗器械板块同样迎来重要进展。5月,旗下贝芙汀自主研发的“面部皮肤影像处理软件”取得二类医疗器械注册证,成为目前国内唯一的痤疮识别类面部影像医疗器械,进一步拓展了品牌在专业痤疮管理领域的研发纵深。
9月,贝泰妮自研的注射用透明质酸钠溶液(BTN001)获得国家药品监督管理局批准,成为集团首款获批的三类注射类医疗器械。这一成果的落地,意味着“功效护肤—医用敷料—智能诊断—注射医美”的全链路布局正式贯通。
由此,“妆械联合”战略已从术后修护深入至术中干预,围绕“术前维稳—术中注射—术后修护”构建起医美全周期闭环,为业务边界的进一步拓展奠定高壁垒的技术基础。
增研发降管理,“剪刀差”背后的增长新逻辑
贝泰妮前三季度盈利结构的优化,不仅体现在利润增速跑赢营收增速,更体现在费用端“一增一降”的鲜明反差上。
最新财报显示,今年前三季度,公司研发费用达1.88亿元,同比增长9.6%,研发费用率提升至5.17%;同期管理费用同比下降10.96%至2.91亿元。在行业普遍收缩开支以“保利润”的背景下,贝泰妮主动加大研发投入、压降管理损耗,这一结构性调整正在重塑公司的盈利底座。
研发端的持续加码,正转化为实质性的技术成果。今年以来,贝泰妮已完成6款新原料备案,包括海菜花提取物、怒江风毛菊愈伤组织溶胞产物滤液、元宝枫籽油、百蕊草提取物这3款云南特色植物新原料。
其中,海菜花提取物主打皮肤保护与保湿,怒江风毛菊愈伤组织溶胞产物滤液属于植物愈伤组织来源,百蕊草提取物则用于皮肤保护、保湿和控油。以云南特色植物为研发根基,公司的原料壁垒进一步夯实。
除自主备案外,贝泰妮还通过产业基金向合成生物等前沿领域延伸布局。
今年9月,贝泰妮参与设立的金雨茂物基金出资125万元入股杭州英沃迪生物医药有限公司。通过投资上游原料企业,贝泰妮可更直接地对接薇诺娜等品牌的功效原料需求,在供应链端构建起更深的协同能力。从原料自研到资本联动,其研发体系正从单一的内部驱动走向“自研+投资”双轮驱动。
研发投入持续加码与管理费用有效压缩,正从两端共同优化公司的盈利结构。前三季度,贝泰妮扣非净利润同比增长21.38%,明显快于营收增速,利润增速与营收增速之间的“剪刀差”愈发清晰。
这背后指向经营逻辑的深层转化:利润释放已从营销规模的粗放扩张,切换为由产品力、运营效率与精细化管理共同支撑的内生质量型增长,增长的韧性与可持续性进一步增强。
免责声明
本网刊发或转载各类资讯,是出于传递更多信息之目的,并不以赢利为目的,也不意味着赞同其观点或证实其内容的真实性。
C2CC历来重视版权等知识产权保护,如本网转载之部分资讯、稿件涉及版权等问题,请作者在本网发布该文两周内速来电或来函与我们联系,C2CC会及时处理。
凡本网原创稿件,版权归本网所有,并遵循CC创作共用约定。其他媒体(包括网络媒体和传统媒体)转载C2CC原创稿件时须在明显位置注明信息来源:C2CC中国化妆品网。