减重后“脸垮”,美妆品牌如何接住这波“Ozempic Face”
新需求催生新市场。
去年,C2CC传媒X新妆就减重市场进行调研分析,发布《减肥药上市潮将临,谁能“干翻”司美格鲁肽?》一文。彼时的判断是,减重药物正从糖尿病治疗领域破圈,国产管线密集推进,一场围绕GLP-1的竞争已在酝酿。
一年过后,减重药市场发生了什么变化?
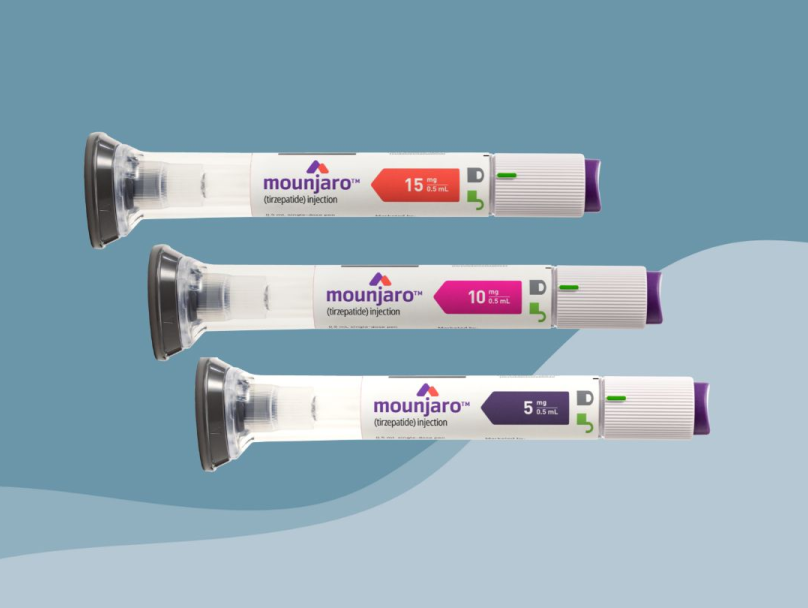
最直观的变化是规模。2026年Q1,中国减重药品全渠道市场规模达到27.6亿元,两年前这个数字大约只有2.3亿元。与此同时,产品格局也在被改写:信达生物的玛仕度肽作为全球首个GCG/GLP-1双靶点激动剂,2026年Q1销售额突破3亿元;替尔泊肽同期销售额超过9亿元,同比增长约2273%;司美格鲁肽虽然仍占据最大单品份额,但份额正在被双靶点药物和仿制药潮压缩。
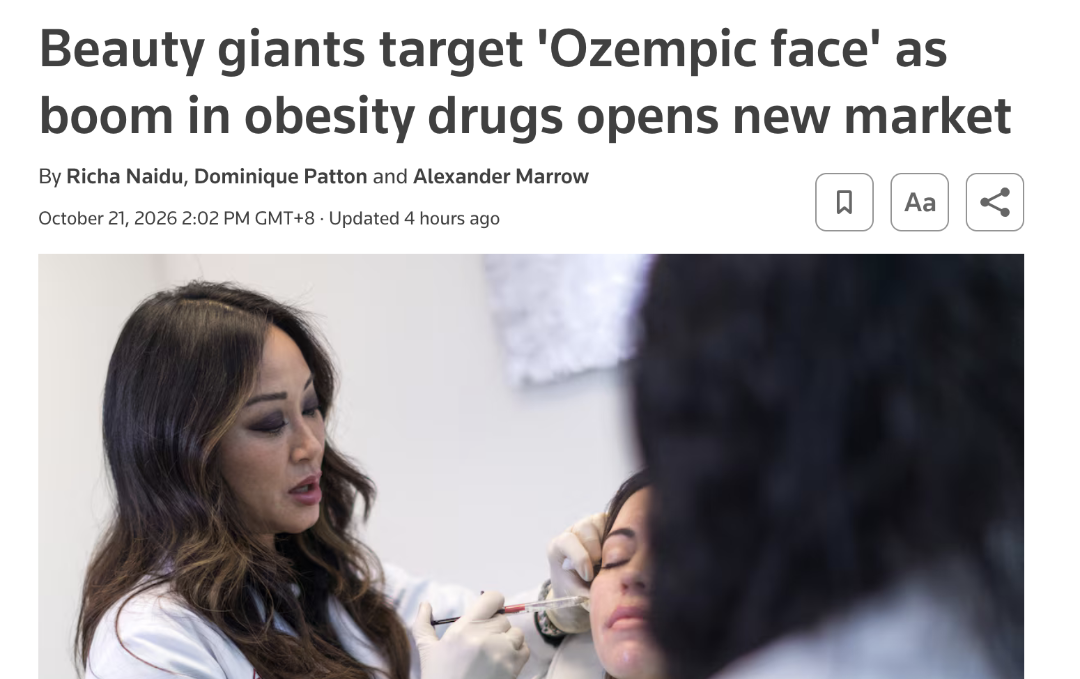
随着减重药进一步渗透国内市场,一个名为“Ozempic Face”的新兴需求逐渐进入皮肤科、医美机构和护肤品牌的视野。瑞士医美巨头高德美CEO曾在CNBC采访中表示:“这是我们看到的巨大机会,虽然现在只是早期。”
在“Ozempic Face”背后,看到“后减重皮肤修护”需求
相关资料显示,“Ozempic Face”特指快速减重后面部脂肪、肌肉与结缔组织来不及同步适应,导致面部容积塌陷、皮肤松弛、结构支撑丧失,具体表现为面颊凹陷、鼻唇沟和泪沟加深、下颌赘肉加重。
也有研究表明,“Ozempic Face”受药物影响,食欲、热量和必需脂肪摄入下降,表皮脂质原料不足,屏障修复能力减弱,干燥粗糙被进一步放大;若人群本身存在皮肤屏障与胶原结构缺陷,问题则会更严重。
换句话说,面部改变是“减得太快”与“吃得不够、屏障变弱”叠加的结果,而非药物分子单独作用于面部脂肪。
这一现象,在临床端表现为可观察的需求信号。2025年12月美国面部整形外科学会的调查显示,67%的医生报告GLP-1相关面容变化的求诊者增加,相比2024年增长45%;面部脂肪移植手术量连续第二年增长50%。
Schweiger Dermatology的数据进一步表明,约61%的GLP-1使用者经历中面部容积流失,50%出现皮肤松弛,35%面部皱纹加重。搜索端,“Ozempic Face”在谷歌的月搜索量达22.69万次,同比增长13.4%;TikTok上相关内容的浏览量同比上涨33.3%。
求诊量、手术量与搜索量三个口径相互印证了,“药物导致脸垮”的叙事有简化之嫌,因为真正的驱动因素是快速减重;但“大量人群在减重后出现面部容积与紧致度问题”这一需求是真实的,且密度高度集中在减重≥20%、用药周期较长的人群中。
消费者支付行为也提供了佐证:Kline & Company 2026年报告显示,19%的GLP-1用户已增加在改善皮肤弹性上的支出,13%增加了针对容积流失项目的支出;GLP-1用户被McKinsey、Circana和Ulta Beauty共同标记为高价值美妆消费者,支出比非用户高约30%,且常常是首次接触医美的人群。
因此,“Ozempic Face”不是一个被药物叙事凭空放大的营销概念,而是一个有临床数据、有明确客群边界、值得产品化的结构性需求。区别只在于,产品化的对象不该是“Ozempic Face”这个概念,而是“后减重皮肤修护”这个场景。
02
供给端现状:医美先行,护肤补位,标准未立
目前,减重药物使用期间的皮肤修复管理需求正处于从萌芽期到成长期的过渡阶段,最显著的特征就是需求高速增长,但供给方案尚未形成统一标准。
市场主要由两大板块组成:医美项目收入占据主导,约为12.5亿美元,占比68.7%;紧致类功效护肤品收入约为5.7亿美元,占比31.1%。
医美领域,索塔医疗的热玛吉凭借其深层加热、刺激胶原蛋白新生的明确机理,成为解决面部和身体松弛的首选项目之一。索塔医疗的战略方向是巩固高端定位,并拓展适应症,如专门针对GLP-1减重后身体松弛的探头和方案。
近期关键动作包括加大在社交媒体上针对“Ozempic Face”的科普营销,与GLP-1药物减重诊所建立转诊合作,以及研发新一代更舒适、更精准的射频设备,以应对超声等竞争者的挑战。
艾尔建美学通过“乔雅登填充恢复容积+保妥适放松肌肉+热玛吉等设备紧致皮肤”的联合治疗理念,布局减重市场;同时开展多项针对GLP-1减重后面部老化的临床研究,以提供联合治疗的数据支持并加强与减重诊所的合作。
对于美妆行业来说,护肤品牌进入门槛相对较低,但机会点不是替代医美,而是承接那些尚未准备好或尚未到达医美阶段的早期需求。
国际市场中,欧莱雅集团正在积极构建GLP-1皮肤松弛管理的“医美+护肤”生态。其旗下品牌修丽可推出了以高浓度胜肽、玻色因和抗氧成分为核心的A.G.E. Interrupter Ultra Serum紧致精华,并将GLP-1使用者列为测试人群之一。
爱尔兰公司Nuritas用AI发现了一种叫PeptiStrong的植物肽复合物,定位是“肌肉维持”,精准对准了GLP-1使用者快速减重中的瘦体重流失。
03
中国市场路径:产品先行、教育同步、医美渐深
回到最初的问题,“Ozempic Face”并非凭空捏造的营销概念,它的真实内核是快速减重后的面部容积与紧致度管理需求,药物只是让这一需求以更大的规模和可见度集中出现。
但需求的形态并非一条单调上升的曲线,有研究显示约三分之二的患者在一年内因副作用、费用、保险覆盖等原因停用GLP-1,停药后体重会出现不同程度反弹;部分用户面部容积可能部分恢复,对填充或紧致项目的需求减弱;另一部分则在反复用药中经历多次减重—反弹循环,皮肤弹性反复拉伸,问题可能更复杂。品牌如果把GLP-1用户当作静态、持续扩容的客群,可能会高估需求的稳定性。
中国市场的特殊性在于医美渗透率低、处方监管收紧与“体重管理年”政策驱动并存,这使“产品先行、教育同步、医美渐深”比复制美国路径更现实。
国内品牌与国际品牌亦有所不同,以“Ozempic Face”为核心卖点的护肤产品线尚不清晰,但底层能力已经就位。
例如,华熙生物在透明质酸与聚双旋乳酸再生材料上有医美与护肤共享的技术平台;贝泰妮旗下AOXMED瑷科缦以多靶点全维度抗皱紧致为定位,覆盖表皮、真皮与肌肉层;珀莱雅在胜肽抗衰上已建立消费者认知。这些能力与GLP-1相关皮肤需求交织,也符合护肤品在Ozempic Face问题上的合理角色边界。
因此,国内品牌的机会不在于争抢“Ozempic Face”的首发位置,而在于判断自己在用户减重皮肤修护管理的哪个节点?是以预防、纠正还是维持的角色介入?
国际品牌有布局但证据链仍未闭合,国内品牌有能力但尚未布局。这两者之间的空隙,才是接下来值得持续追踪的焦点。
一年过后,减重药市场发生了什么变化?
最直观的变化是规模。2026年Q1,中国减重药品全渠道市场规模达到27.6亿元,两年前这个数字大约只有2.3亿元。与此同时,产品格局也在被改写:信达生物的玛仕度肽作为全球首个GCG/GLP-1双靶点激动剂,2026年Q1销售额突破3亿元;替尔泊肽同期销售额超过9亿元,同比增长约2273%;司美格鲁肽虽然仍占据最大单品份额,但份额正在被双靶点药物和仿制药潮压缩。
随着减重药进一步渗透国内市场,一个名为“Ozempic Face”的新兴需求逐渐进入皮肤科、医美机构和护肤品牌的视野。瑞士医美巨头高德美CEO曾在CNBC采访中表示:“这是我们看到的巨大机会,虽然现在只是早期。”
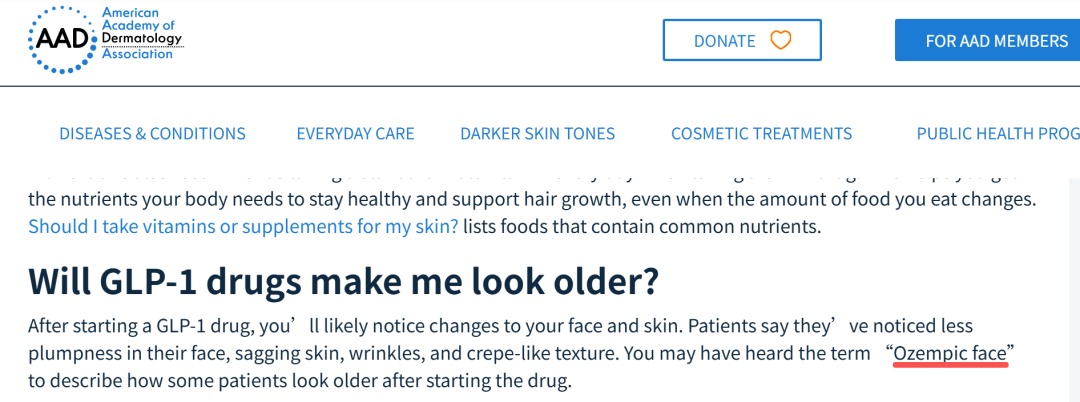
“Ozempic Face”是什么?这到底是一个被药物叙事放大的营销概念,还是值得产品化的结构性需求?美妆行业已经走到哪一步?国内品牌又该如何布局?
01在“Ozempic Face”背后,看到“后减重皮肤修护”需求
相关资料显示,“Ozempic Face”特指快速减重后面部脂肪、肌肉与结缔组织来不及同步适应,导致面部容积塌陷、皮肤松弛、结构支撑丧失,具体表现为面颊凹陷、鼻唇沟和泪沟加深、下颌赘肉加重。
也有研究表明,“Ozempic Face”受药物影响,食欲、热量和必需脂肪摄入下降,表皮脂质原料不足,屏障修复能力减弱,干燥粗糙被进一步放大;若人群本身存在皮肤屏障与胶原结构缺陷,问题则会更严重。
换句话说,面部改变是“减得太快”与“吃得不够、屏障变弱”叠加的结果,而非药物分子单独作用于面部脂肪。
这一现象,在临床端表现为可观察的需求信号。2025年12月美国面部整形外科学会的调查显示,67%的医生报告GLP-1相关面容变化的求诊者增加,相比2024年增长45%;面部脂肪移植手术量连续第二年增长50%。
Schweiger Dermatology的数据进一步表明,约61%的GLP-1使用者经历中面部容积流失,50%出现皮肤松弛,35%面部皱纹加重。搜索端,“Ozempic Face”在谷歌的月搜索量达22.69万次,同比增长13.4%;TikTok上相关内容的浏览量同比上涨33.3%。
求诊量、手术量与搜索量三个口径相互印证了,“药物导致脸垮”的叙事有简化之嫌,因为真正的驱动因素是快速减重;但“大量人群在减重后出现面部容积与紧致度问题”这一需求是真实的,且密度高度集中在减重≥20%、用药周期较长的人群中。
消费者支付行为也提供了佐证:Kline & Company 2026年报告显示,19%的GLP-1用户已增加在改善皮肤弹性上的支出,13%增加了针对容积流失项目的支出;GLP-1用户被McKinsey、Circana和Ulta Beauty共同标记为高价值美妆消费者,支出比非用户高约30%,且常常是首次接触医美的人群。
因此,“Ozempic Face”不是一个被药物叙事凭空放大的营销概念,而是一个有临床数据、有明确客群边界、值得产品化的结构性需求。区别只在于,产品化的对象不该是“Ozempic Face”这个概念,而是“后减重皮肤修护”这个场景。
02
供给端现状:医美先行,护肤补位,标准未立
目前,减重药物使用期间的皮肤修复管理需求正处于从萌芽期到成长期的过渡阶段,最显著的特征就是需求高速增长,但供给方案尚未形成统一标准。
市场主要由两大板块组成:医美项目收入占据主导,约为12.5亿美元,占比68.7%;紧致类功效护肤品收入约为5.7亿美元,占比31.1%。
医美领域,索塔医疗的热玛吉凭借其深层加热、刺激胶原蛋白新生的明确机理,成为解决面部和身体松弛的首选项目之一。索塔医疗的战略方向是巩固高端定位,并拓展适应症,如专门针对GLP-1减重后身体松弛的探头和方案。
近期关键动作包括加大在社交媒体上针对“Ozempic Face”的科普营销,与GLP-1药物减重诊所建立转诊合作,以及研发新一代更舒适、更精准的射频设备,以应对超声等竞争者的挑战。
艾尔建美学通过“乔雅登填充恢复容积+保妥适放松肌肉+热玛吉等设备紧致皮肤”的联合治疗理念,布局减重市场;同时开展多项针对GLP-1减重后面部老化的临床研究,以提供联合治疗的数据支持并加强与减重诊所的合作。
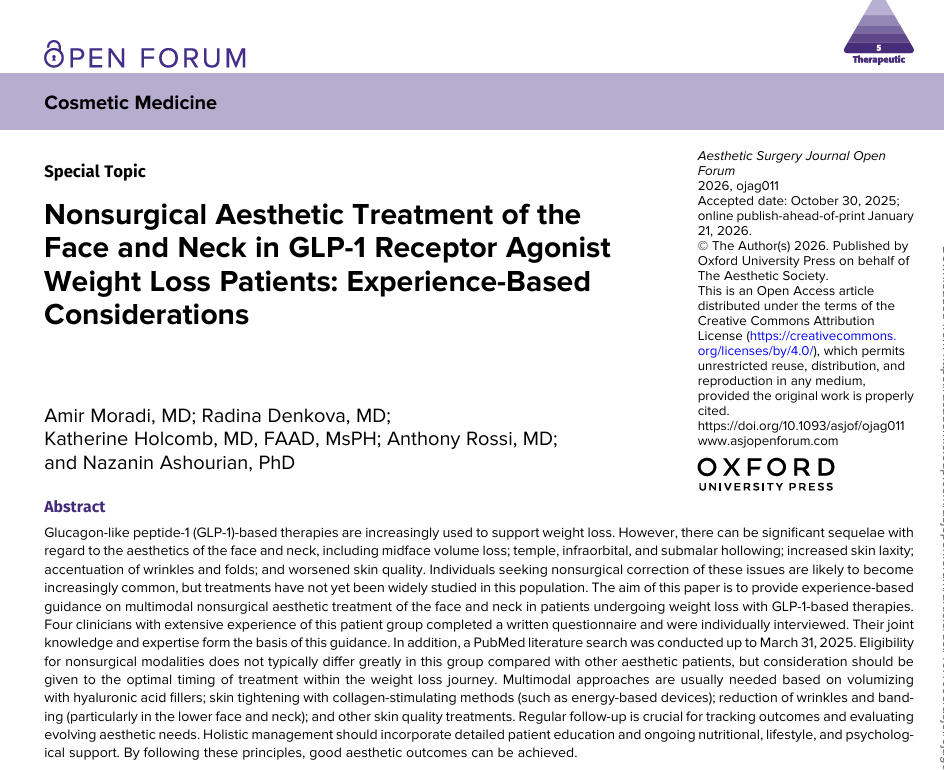
高德美则完成了一项针对药物减重后面部变化的临床研究。研究将Restylane与Sculptra联合用于减重后面部容量流失人群。9个月数据显示,85.7%的受试者认为面部凹陷得到改善,88.6%认为治疗帮助维持了面部结构。
今年4月,高德美又公布另一项研究的中期结果。研究显示,药物减重人群腹部脂肪组织的细胞组成可能发生变化,并进一步提出,再生型医美治疗可能成为减重后身体管理的一部分。对于美妆行业来说,护肤品牌进入门槛相对较低,但机会点不是替代医美,而是承接那些尚未准备好或尚未到达医美阶段的早期需求。
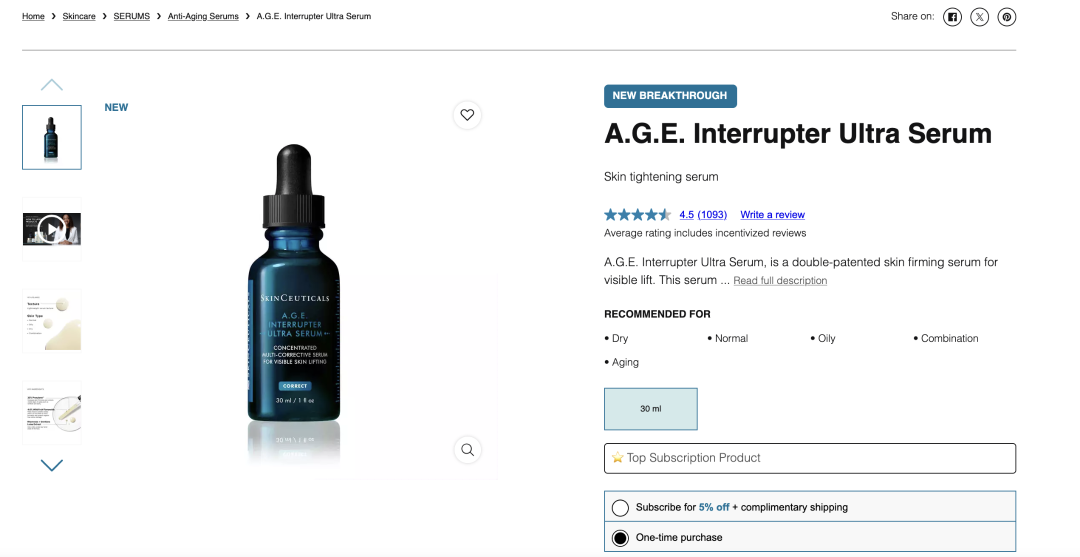
国际市场中,欧莱雅集团正在积极构建GLP-1皮肤松弛管理的“医美+护肤”生态。其旗下品牌修丽可推出了以高浓度胜肽、玻色因和抗氧成分为核心的A.G.E. Interrupter Ultra Serum紧致精华,并将GLP-1使用者列为测试人群之一。
今年上半年,欧莱雅在业绩报告中专门提到,这款产品已经进行了针对GLP-1人群需求的临床测试:产品与同系列面霜搭配使用后,可改善皮肤松弛,成为皮肤科学美容部门增长产品之一。
爱尔兰公司Nuritas用AI发现了一种叫PeptiStrong的植物肽复合物,定位是“肌肉维持”,精准对准了GLP-1使用者快速减重中的瘦体重流失。
03
中国市场路径:产品先行、教育同步、医美渐深
回到最初的问题,“Ozempic Face”并非凭空捏造的营销概念,它的真实内核是快速减重后的面部容积与紧致度管理需求,药物只是让这一需求以更大的规模和可见度集中出现。
但需求的形态并非一条单调上升的曲线,有研究显示约三分之二的患者在一年内因副作用、费用、保险覆盖等原因停用GLP-1,停药后体重会出现不同程度反弹;部分用户面部容积可能部分恢复,对填充或紧致项目的需求减弱;另一部分则在反复用药中经历多次减重—反弹循环,皮肤弹性反复拉伸,问题可能更复杂。品牌如果把GLP-1用户当作静态、持续扩容的客群,可能会高估需求的稳定性。
中国市场的特殊性在于医美渗透率低、处方监管收紧与“体重管理年”政策驱动并存,这使“产品先行、教育同步、医美渐深”比复制美国路径更现实。
国内品牌与国际品牌亦有所不同,以“Ozempic Face”为核心卖点的护肤产品线尚不清晰,但底层能力已经就位。
例如,华熙生物在透明质酸与聚双旋乳酸再生材料上有医美与护肤共享的技术平台;贝泰妮旗下AOXMED瑷科缦以多靶点全维度抗皱紧致为定位,覆盖表皮、真皮与肌肉层;珀莱雅在胜肽抗衰上已建立消费者认知。这些能力与GLP-1相关皮肤需求交织,也符合护肤品在Ozempic Face问题上的合理角色边界。
因此,国内品牌的机会不在于争抢“Ozempic Face”的首发位置,而在于判断自己在用户减重皮肤修护管理的哪个节点?是以预防、纠正还是维持的角色介入?
国际品牌有布局但证据链仍未闭合,国内品牌有能力但尚未布局。这两者之间的空隙,才是接下来值得持续追踪的焦点。
免责声明
本网刊发或转载各类资讯,是出于传递更多信息之目的,并不以赢利为目的,也不意味着赞同其观点或证实其内容的真实性。
C2CC历来重视版权等知识产权保护,如本网转载之部分资讯、稿件涉及版权等问题,请作者在本网发布该文两周内速来电或来函与我们联系,C2CC会及时处理。
凡本网原创稿件,版权归本网所有,并遵循CC创作共用约定。其他媒体(包括网络媒体和传统媒体)转载C2CC原创稿件时须在明显位置注明信息来源:C2CC中国化妆品网。